Acheter une maison avec travaux : le devis oublié qui fait dérailler le budget
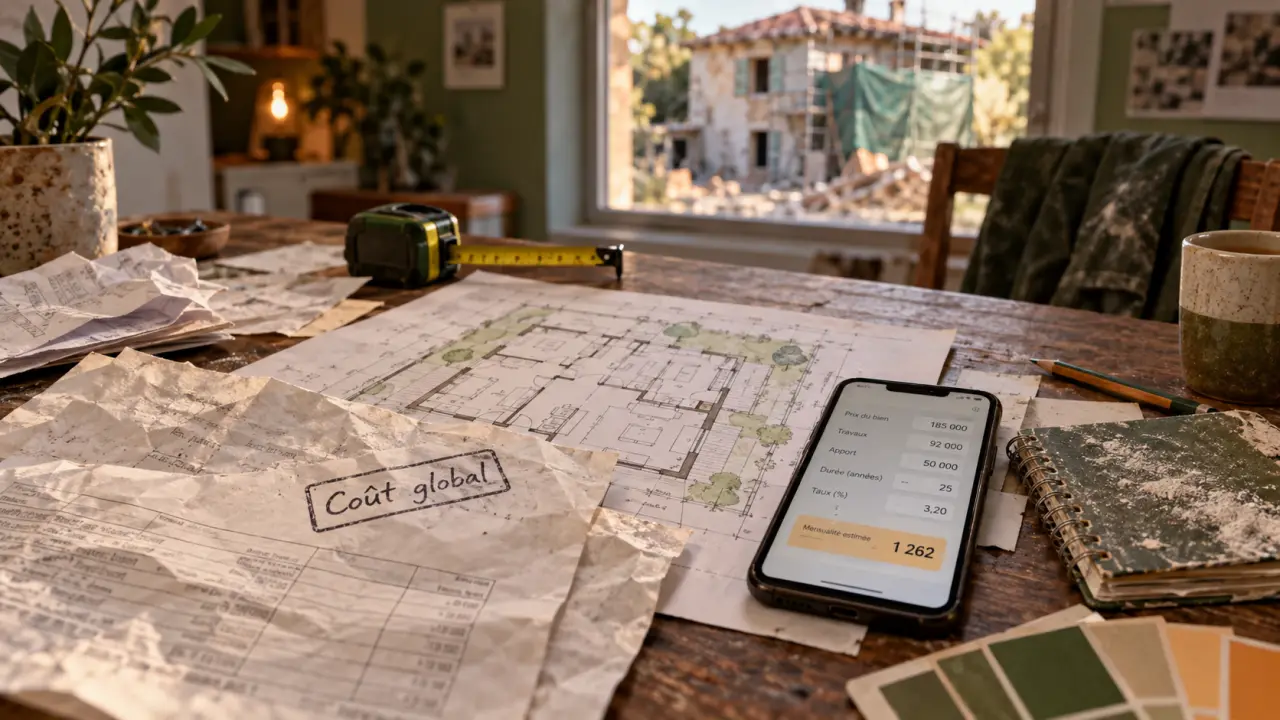
Acheter une maison avec travaux peut donner accès à un meilleur emplacement ou à une surface inaccessible dans le neuf ou dans un bien déjà rénové. Mais le calcul ne se limite pas au prix d’achat et à une enveloppe approximative. Il faut évaluer le coût global, la faisabilité technique et le calendrier de financement avant de s’engager. Une maison à rénover devient une bonne opportunité lorsque ses défauts sont identifiés, chiffrés et finançables.
Le bon projet : acheter moins cher sans acheter un problème
Un bien nécessitant des travaux offre deux avantages : une marge de personnalisation et un potentiel de valorisation après rénovation. Réagencer les pièces, améliorer l’isolation, refaire la toiture ou moderniser le chauffage peut transformer l’usage quotidien de la maison et améliorer sa performance énergétique. Cette perspective ne suffit toutefois pas à justifier l’achat. La décote obtenue doit couvrir les contraintes, les aléas et le coût réel des interventions.
Calcul du coût global achat et travaux
* Mensualité indicative hors assurance, frais annexes et éventuelles modalités spécifiques de déblocage des fonds.
Le projet est généralement plus cohérent lorsque la structure du bâtiment est saine, que le quartier correspond à vos besoins sur la durée et que les travaux répondent à un programme clair. Soyez plus prudent face à une maison qui cumule fissures inexpliquées, humidité persistante, toiture en fin de vie, assainissement défaillant et installations anciennes. Chaque problème peut être traité séparément, mais leur accumulation réduit fortement la marge financière.
Raisonner en coût d’usage, pas seulement en prix affiché
Comparez les maisons à partir de leur coût d’entrée complet : prix du bien, frais de notaire, travaux, frais de financement, éventuel logement temporaire et réserve pour imprévus. Ajoutez les conséquences du chantier sur la vie courante : confort thermique, distribution des pièces, entretien à venir et dépenses énergétiques. Une maison moins chère, mais mal située ou trop coûteuse à rendre habitable, n’est pas nécessairement une meilleure affaire qu’un bien plus cher prêt à vivre.
Avant l’offre : établir un diagnostic de chantier crédible
Les diagnostics immobiliers remis par le vendeur sont un point de départ, pas un chiffrage de rénovation. Le DPE renseigne notamment sur la performance énergétique. Selon l’âge des installations, les diagnostics électricité et gaz peuvent révéler des anomalies. La présence de mérule, l’état de la couverture ou un assainissement non collectif appellent aussi une vigilance particulière. Visitez la maison à différents moments si possible et observez les combles, les murs, le sous-sol, les évacuations ainsi que les traces d’infiltration.
Simulez vos aides à la rénovation énergétique | Répondez à quelques questions pour vérifier votre éligibilité et estimer le montant des aides disponibles.
Obtenir des devis avant de chiffrer votre offre
Demandez plusieurs devis détaillés aux artisans ou aux entreprises, en séparant les travaux indispensables de ceux qui peuvent attendre. Chaque devis doit préciser les postes, les matériaux, la main-d’œuvre, les éventuelles reprises et les délais. Pour un projet complexe, l’avis d’un architecte ou d’un maître d’œuvre peut éviter de sous-estimer les interactions entre les lots. Ouvrir un mur, par exemple, peut affecter la structure, l’électricité, le chauffage et les finitions.
Prévoyez une enveloppe pour les aléas au lieu de consacrer tout votre budget aux prestations visibles. Dans une rénovation, un diagnostic peut entraîner une découverte, puis une adaptation du planning : la toiture impose une reprise de l’isolation, l’isolation nécessite une ventilation et la ventilation demande des passages techniques. Cet effet domino explique pourquoi un devis par pièce est moins fiable qu’un budget organisé selon les priorités techniques.
Vérifier les autorisations et les travaux anciens
Une extension, une surélévation, un changement de façade ou certaines modifications de toiture peuvent nécessiter une autorisation d’urbanisme. Interrogez aussi le vendeur sur les travaux déjà réalisés. Demandez les factures, les attestations d’assurance et, lorsque cela s’applique, les éléments liés à la garantie décennale. Des travaux non déclarés ou non conformes peuvent compliquer une future revente et vous exposer à des remises en état coûteuses.
Intégrer achat et rénovation dans un financement lisible
Pour une rénovation importante, le prêt immobilier avec travaux permet de présenter à la banque un budget global comprenant l’acquisition, les frais associés et l’enveloppe de chantier. Vous conservez ainsi une mensualité unique, avec une durée potentiellement plus longue qu’avec un prêt travaux classique. Ce dernier, souvent assimilé à un crédit à la consommation, est généralement limité à 7 ou 10 ans. Il peut convenir à une cuisine ou à une salle de bains, mais alourdir la mensualité si le montant est élevé.
| Solution | Adaptée à | Point de vigilance |
|---|---|---|
| Prêt immobilier avec travaux | Achat et rénovation conséquente | Devis généralement demandés par la banque |
| Prêt travaux classique | Budget ciblé après l’achat | Durée souvent plus courte, mensualité plus élevée |
| Prêt personnel | Petites dépenses souples | Coût et durée à comparer attentivement |
| Aides à la rénovation | Travaux énergétiques éligibles | Conditions et démarches à respecter |
Comprendre le déblocage des fonds
Les fonds dédiés aux travaux ne sont pas toujours versés en une seule fois. Le déblocage progressif intervient généralement sur présentation de devis, de factures ou d’appels de fonds, selon les modalités prévues par l’établissement prêteur. Cette organisation impose une préparation rigoureuse : conservez les justificatifs, alignez les acomptes sur les étapes du chantier et évitez de signer des prestations hors enveloppe sans revoir votre plan de trésorerie.
Les travaux réalisés soi-même peuvent être acceptés dans certains montages, mais les banques encadrent souvent cette situation. Les factures d’achat des matériaux doivent être conservées, tandis que la main-d’œuvre personnelle n’est pas financée comme celle d’une entreprise. Il est donc imprudent de bâtir l’équilibre du projet sur une hypothèse de financement qui n’a pas été validée par écrit.
Choisir les travaux à financer et mobiliser les aides
Les travaux intégrables au projet peuvent couvrir la rénovation énergétique globale, l’isolation, la toiture, le chauffage performant, la reconfiguration intérieure, une extension, une surélévation, la cuisine, la salle de bains ou certains aménagements extérieurs directement liés au bien. À l’inverse, le mobilier et l’électroménager non encastré sont habituellement exclus du financement immobilier des travaux.
Les aides publiques peuvent réduire le reste à charge des opérations énergétiques. L’Éco-PTZ et MaPrimeRénov’ sont des dispositifs à étudier selon la nature du logement, les travaux envisagés et votre situation. Pour ne pas compter deux fois la même somme, construisez d’abord votre plan sans aide certaine, puis intégrez les montants auxquels vous êtes effectivement éligible. La plateforme officielle France Rénov’ permet d’orienter cette vérification.
Négocier avec des preuves et sécuriser la signature
Une négociation solide ne repose pas sur une baisse arbitraire. Présentez une lecture factuelle du projet : devis reçus, travaux urgents, défauts observés, contraintes de calendrier et cohérence avec les biens comparables du secteur. Distinguez ce qui relève de votre envie de personnalisation de ce qui est nécessaire pour habiter normalement la maison. Le vendeur entendra plus facilement une offre étayée par une toiture à reprendre ou une installation à sécuriser qu’une demande vague liée à une décoration datée.
Avant de signer, vérifiez que le financement couvre bien l’achat et les travaux, que les conditions suspensives protègent votre obtention de prêt et que les documents utiles sont disponibles. Une offre maîtrisée repose sur une hiérarchie simple :
- sécuriser le bâti, l’eau, l’électricité et le chauffage ;
- réduire les pertes énergétiques ;
- améliorer les usages et la distribution ;
- prévoir les finitions une fois le budget stabilisé.
Le meilleur achat avec travaux n’est pas celui qui affiche la plus forte décote. C’est celui dont le prix, les devis, le financement et le calendrier forment un ensemble cohérent, même si un imprévu raisonnable survient pendant le chantier.

- Acheter une maison avec travaux : le devis oublié qui fait dérailler le budget - 22 septembre 2026
- Trace d’humidité au plafond : identifier la cause et traiter durablement - 21 septembre 2026
- Ouverture dans un mur en parpaing : méthodes, renforts et précautions structurelles - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Ravalement de façade et ITE : 30 % d’économies d’énergie et les clés pour réussir votre projet
 Taxe pergola : 5 critères pour déterminer si votre aménagement est imposable
 Servitude de passage : qui paie l’entretien et comment prévenir les litiges
 Terrasse sur plots : 5 risques majeurs et erreurs de pose à éviter